
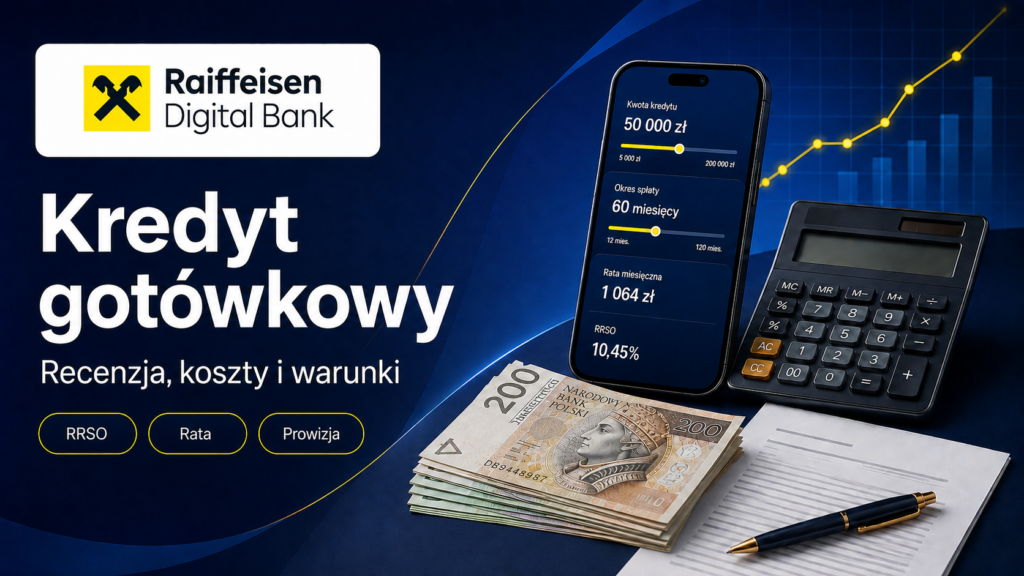
Kredyt gotówkowy Raiffeisen, oferowany pod nazwą pożyczki gotówkowej przez Raiffeisen Digital Bank, jest produktem dostępnym całkowicie online. Bank nie wymaga otwierania u niego konta osobistego ani podpisu współmałżonka, nie pobiera prowizji za udzielenie finansowania i pozwala spłacać zobowiązanie nawet w 120 ratach. Aktualna propozycja z kodem RDB829 jest kierowana do ściśle zdefiniowanych nowych klientów. W przykładzie reprezentatywnym ma RRSO 8,29%, stałe oprocentowanie 7,99% i 0% prowizji.
| Nazwa banku | Kwota | Okres spłaty | RRSO | Oprocentowanie | Wniosek |
|---|---|---|---|---|---|
 |
5 000–200 000 zł | 12–120 miesięcy | 8,29% | 7,99% stałe | >> SPRAWDŹ << |
Najważniejsze zastrzeżenie dotyczy sposobu prezentowania promocji. Oprocentowanie 7,99% i RRSO 8,29% pochodzą z przykładu reprezentatywnego, dlatego nie są automatycznie gwarantowane każdemu wnioskodawcy. Kod promocyjny obniża o 2,48 punktu procentowego oprocentowanie standardowe wyliczone indywidualnie dla konkretnej osoby. Ostateczna propozycja zależy więc między innymi od dochodów, wydatków, innych zobowiązań, historii kredytowej oraz poziomu ryzyka przypisanego przez bank.
Podane RRSO i oprocentowanie dotyczą promocyjnego przykładu reprezentatywnego z kodem RDB829. Prowizja za udzielenie pożyczki wynosi 0 zł. Finalna kwota, okres spłaty, oprocentowanie i rata są ustalane po ocenie zdolności kredytowej i ryzyka klienta.
Kredyt gotówkowy Raiffeisen Digital Bank – najważniejsze informacje
| Parametr | Aktualne warunki |
| Nazwa produktu | Pożyczka gotówkowa Raiffeisen Digital Bank |
| Kwota finansowania | Od 5 000 zł do 200 000 zł |
| Liczba rat | Od 12 do 120 rat miesięcznych |
| Oprocentowanie promocyjne | Stałe; 7,99% w przykładzie reprezentatywnym |
| RRSO promocyjne | 8,29% w przykładzie reprezentatywnym |
| Prowizja za udzielenie | 0% |
| Kod promocyjny | RDB829 |
| Efekt kodu | Obniżenie indywidualnie ustalonego oprocentowania standardowego o 2,48 p.p. |
| Adresaci promocji | Nowi klienci spełniający wszystkie warunki regulaminu |
| Limit kodu | Pierwsze 100 skutecznych wykorzystań zakończonych wypłatą pożyczki |
| Sposób złożenia wniosku promocyjnego | W aplikacji mobilnej |
| Decyzja kredytowa | System może wydawać decyzje przez całą dobę, także w dni wolne |
| Wypłata pieniędzy | Na istniejący rachunek klienta w polskim banku |
| Konto w Raiffeisen Digital Bank | Nie jest wymagane |
| Podpis współmałżonka | Nie jest wymagany według informacji banku |
| Dokument w podstawowym procesie | Fizyczny polski dowód osobisty |
| Weryfikacja dochodu | Jednorazowe połączenie z bankowością internetową rachunku, na który wpływa dochód |
| Wcześniejsza spłata i nadpłata | Bez opłat i dodatkowych kar |
| Obowiązkowe ubezpieczenie | Nie jest elementem promocyjnego przykładu ani warunkiem uzyskania reklamowanych parametrów |
| Oddziały stacjonarne | Proces i obsługa mają charakter cyfrowy; bank nie działa jak klasyczna sieć oddziałów w Polsce |
Czy to kredyt gotówkowy, czy pożyczka gotówkowa?
Raiffeisen Digital Bank posługuje się nazwą pożyczka gotówkowa, natomiast klienci i porównywarki często wyszukują ten produkt jako kredyt gotówkowy Raiffeisen. W praktyce jest to bankowe finansowanie konsumenckie spłacane w miesięcznych ratach. Bank ocenia zdolność kredytową, przekazuje dane o zobowiązaniu do odpowiednich baz i zawiera z klientem umowę podlegającą przepisom dotyczącym kredytu konsumenckiego.
Różnica w nazewnictwie nie zmienia najważniejszych obowiązków. Klient otrzymuje kapitał, płaci odsetki zgodnie z harmonogramem, powinien terminowo regulować raty i ma ustawowe prawa, w tym możliwość odstąpienia od umowy oraz wcześniejszej spłaty. W dalszej części określenia „kredyt” i „pożyczka” są używane zamiennie, przy czym formalna nazwa produktu to pożyczka gotówkowa.
Raiffeisen Digital Bank to nie dawny Raiffeisen Polbank
Raiffeisen Digital Bank AG jest bankiem z siedzibą w Wiedniu, działającym w Polsce cyfrowo i transgranicznie. Nie należy utożsamiać go z dawnym Raiffeisen Polbankiem ani zakładać, że obsługę pożyczki można załatwić w placówkach dawnej marki. Wniosek, potwierdzenie dochodu, weryfikacja tożsamości, podpisanie umowy oraz późniejsze zarządzanie zobowiązaniem odbywają się zdalnie.
Bank działa jako instytucja kredytowa z państwa należącego do Europejskiego Obszaru Gospodarczego. W modelu transgranicznym podstawowe znaczenie ma nadzór państwa macierzystego, a polski nadzór zachowuje kompetencje określone przepisami. Dla klienta praktyczną konsekwencją jest przede wszystkim brak klasycznej sieci oddziałów oraz to, że korespondencja pisemna kierowana jest do siedziby w Austrii.
Ile można pożyczyć w Raiffeisen Digital Bank?
Aktualny główny komunikat banku oraz kalkulator standardowej oferty wskazują zakres od 5 000 zł do 200 000 zł. Minimalna wartość jest więc wyższa niż w części banków, które pozwalają wnioskować już o kilkaset lub 1 000 zł. Z drugiej strony górny limit 200 000 zł umożliwia sfinansowanie zarówno mniejszych wydatków, jak i dużego remontu, zakupu samochodu czy kilku kosztownych przedsięwzięć.
Na analizowanej stronie znajduje się również starszy moduł porównawczy, w którym nadal widnieje limit 150 000 zł. Jest to niespójność materiałów banku. Za aktualny parametr należy uznać limit 200 000 zł prezentowany w głównym komunikacie i kalkulatorze, ale nie oznacza to, że każda osoba otrzyma taką sumę. Bank może zaproponować niższą kwotę po analizie dochodu, kosztów utrzymania, liczby osób w gospodarstwie domowym, istniejących rat, limitów na kartach oraz historii spłat.
Warto również pamiętać, że maksymalna kwota produktu nie jest tym samym co maksymalna zdolność konkretnego klienta. Osoba z wysokim dochodem, lecz dużymi zobowiązaniami, może otrzymać mniejszą propozycję niż klient z niższą pensją i niewielkimi stałymi kosztami.
Na jak długo można rozłożyć spłatę?
Pożyczkę można rozłożyć na 12–120 miesięcznych rat, czyli od roku do 10 lat. Długi okres spłaty obniża miesięczne obciążenie budżetu, ale zwiększa sumę odsetek. Krótki okres oznacza wyższą ratę, za to szybsze zmniejszanie kapitału i niższy całkowity koszt.
Przy wyborze liczby rat nie warto kierować się wyłącznie najniższą możliwą ratą. Rozsądne jest pozostawienie w domowym budżecie marginesu na nieprzewidziane wydatki, ale bez niepotrzebnego wydłużania umowy. Dobrym punktem odniesienia jest rata, którą można regulować również wtedy, gdy w danym miesiącu pojawi się koszt naprawy samochodu, leczenia albo większy rachunek.
Na co można przeznaczyć pożyczkę Raiffeisen?
Środki można wykorzystać na dowolny zgodny z prawem cel osobisty, na przykład:
- remont lub wyposażenie mieszkania,
- zakup samochodu, motocykla albo roweru,
- sprzęt RTV, AGD lub komputer,
- leczenie i zabiegi medyczne,
- edukację, kursy i rozwój zawodowy,
- wakacje lub inne wydatki rodzinne,
- organizację uroczystości,
- zakup materiałów i usług potrzebnych w gospodarstwie domowym,
- pokrycie kilku różnych wydatków bez rozliczania faktur z bankiem.
Bank wskazuje dwa istotne wyłączenia. Zwykła pożyczka gotówkowa nie służy do finansowania zakupu nieruchomości ani do refinansowania kredytu zaciągniętego na nabycie nieruchomości. Jeżeli celem jest uporządkowanie innych pożyczek, właściwym produktem może być odrębna pożyczka konsolidacyjna.
Promocja z kodem RDB829 – na czym dokładnie polega?
Kod RDB829 nie ustala jednej identycznej stopy procentowej dla wszystkich klientów. Jego działanie polega na obniżeniu o 2,48 punktu procentowego standardowego oprocentowania, które bank wyliczyłby dla danej osoby bez kodu. Jeżeli klient uzyskałby standardową stopę 10,47%, po zastosowaniu obniżki oprocentowanie wyniesie 7,99%. Jeżeli jednak jego standardowa propozycja byłaby wyższa, także stopa po rabacie może być wyższa od 7,99%.
To rozróżnienie ma kluczowe znaczenie. Hasło „RRSO 8,29%” opisuje przykład reprezentatywny, a nie bezwarunkową cenę dla każdego wnioskodawcy. Dopiero indywidualna oferta przed podpisaniem umowy pokazuje rzeczywistą ratę, oprocentowanie, RRSO, całkowity koszt i całkowitą kwotę do zapłaty.
Wszystkie najważniejsze warunki skorzystania z kodu
Aby skorzystać z promocyjnego oprocentowania, trzeba łącznie spełnić warunki regulaminu:
- być osobą fizyczną i polskim rezydentem,
- mieć co najmniej 18 lat i pełną zdolność do czynności prawnych,
- nie być pracownikiem Raiffeisen Digital Bank,
- nie mieć aktywnego identyfikatora lead_id wygenerowanego przez współpracującego z bankiem brokera,
- nigdy wcześniej nie posiadać żadnego produktu w Raiffeisen Digital Bank AG,
- złożyć wniosek za pośrednictwem aplikacji mobilnej,
- wpisać kod RDB829 w przeznaczonym do tego polu,
- uzyskać pozytywną ocenę zdolności kredytowej i ryzyka,
- przejść weryfikację tożsamości oraz procedury bezpieczeństwa,
- zmieścić się w liczbowym limicie wykorzystań kodu.
Kod może zostać użyty przez uczestnika tylko raz. Promocja jest ograniczona do 100 wykorzystań, a za wykorzystanie bank uznaje wypłatę pożyczki, a nie samo rozpoczęcie formularza. Oznacza to, że wyświetlenie kodu na stronie nie gwarantuje, że pula nadal będzie dostępna w chwili finalizacji wniosku.
Kto jest nowym klientem?
Definicja jest bardziej rygorystyczna niż potoczne rozumienie „nowego klienta kredytowego”. Warunkiem jest brak jakiegokolwiek wcześniejszego produktu w Raiffeisen Digital Bank AG. Osoba, która wcześniej miała w tym banku konto, lokatę, rachunek oszczędnościowy lub inny produkt, może nie spełnić kryterium nawet wtedy, gdy nigdy nie korzystała z pożyczki.
Nie należy mylić historii w dawnym Raiffeisen Polbanku z historią w Raiffeisen Digital Bank. Są to odrębne kwestie. O kwalifikacji do promocji decyduje regulamin i dane znajdujące się w systemach Raiffeisen Digital Bank AG.
Gdzie wpisać kod promocyjny?
Kod wpisuje się w aplikacji podczas składania wniosku. Pod kalkulatorem znajduje się pytanie o kod promocyjny; po jego rozwinięciu pojawia się właściwe pole. Trzeba sprawdzić poprawność wszystkich znaków przed wysłaniem formularza.
Bank informuje, że kod przypisany do rozpoczętego wniosku pozostaje aktywny przez 14 dni. Jeżeli wniosek zostanie odrzucony albo usunięty, kod może stracić ważność. Z tego powodu nie warto wpisywać kodu wyłącznie w celu wykonania luźnej symulacji, jeśli klient nie jest jeszcze gotowy do przejścia całego procesu.
Czy kod gwarantuje przyznanie pożyczki?
Nie. Kod zmienia sposób wyliczenia ceny, ale nie zastępuje badania zdolności kredytowej. Bank może odmówić finansowania z powodu zbyt niskiej zdolności, problemów w historii spłat, nadmiernego zadłużenia, niezgodności danych, nieudanej weryfikacji dochodu albo nieakceptowalnego ryzyka związanego z bezpieczeństwem finansowym i przeciwdziałaniem praniu pieniędzy.
Promocja a oferta standardowa – najważniejsze różnice
| Element | Oferta z kodem RDB829 | Oferta standardowa |
| RRSO w przykładzie reprezentatywnym | 8,29% | 10,99% |
| Oprocentowanie w przykładzie | 7,99% stałe | 10,47% stałe |
| Prowizja | 0% | 0% |
| Kwota | 5 000–200 000 zł | 5 000–200 000 zł |
| Okres | 12–120 miesięcy | 12–120 miesięcy |
| Mechanizm ceny | Standardowa stopa klienta obniżona o 2,48 p.p. | Stopa ustalana indywidualnie bez promocyjnej obniżki |
| Wymóg nowego klienta | Tak, według rygorystycznej definicji | Nie wynika z ogólnej charakterystyki produktu |
| Kod w aplikacji | Wymagany | Niewymagany |
| Limit liczbowy | Pierwsze 100 skutecznych wypłat | Brak limitu promocyjnego |
Na ogólnej stronie produktu bank podaje, że oprocentowanie standardowe może zależeć od indywidualnej oceny i mieścić się w komunikowanym zakresie. Na analizowanej stronie promocyjnej widnieje natomiast zakres od 7,99% do 14,99%. Materiały te nie powinny być odczytywane jako obietnica konkretnej stopy. Najważniejsza jest zasada zapisana w regulaminie: kod odejmuje 2,48 p.p. od standardowej stopy przypisanej klientowi. Wiążące są parametry pokazane w indywidualnej propozycji i umowie.
Reprezentatywny przykład pożyczki z kodem RDB829
Bank prezentuje następujący przykład dla pożyczki konsumenckiej:
| Element | Wartość |
| Całkowita kwota pożyczki | 67 432 zł |
| Okres spłaty | 98 miesięcy |
| Oprocentowanie | 7,99% stałe w skali roku |
| RRSO | 8,29% |
| Prowizja | 0 zł |
| Odsetki | 24 553,91 zł |
| Całkowity koszt | 24 553,91 zł |
| Całkowita kwota do zapłaty | 91 985,91 zł |
| Raty | 97 rat po 940 zł i ostatnia rata 805,91 zł |
W tym przykładzie cały koszt tworzą odsetki. Brak prowizji sprawia, że różnica między RRSO a oprocentowaniem nominalnym jest niewielka. Nadal jednak 24 553,91 zł kosztu pokazuje, jak duże znaczenie ma długi okres spłaty. Niska rata nie oznacza niskiego łącznego kosztu.
Reprezentatywny przykład oferty standardowej
Dla porównania standardowa propozycja banku została pokazana na następujących parametrach:
| Element | Wartość |
| Całkowita kwota pożyczki | 60 000 zł |
| Okres spłaty | 90 miesięcy |
| Oprocentowanie | 10,47% stałe w skali roku |
| RRSO | 10,99% |
| Prowizja | 0 zł |
| Odsetki i całkowity koszt | 26 815,75 zł |
| Całkowita kwota do zapłaty | 86 815,75 zł |
| Raty | 89 rat po 966 zł i ostatnia rata 841,75 zł |
Przykłady mają różne kwoty i liczbę rat, dlatego nie należy porównywać samych całkowitych kosztów jeden do jednego. Pokazują jednak kierunek: przy braku prowizji niższa stała stopa przekłada się zarówno na niższą ratę, jak i mniejszą sumę odsetek.
Co oznacza stałe oprocentowanie?
Oprocentowanie pożyczki jest stałe. Po zawarciu umowy stopa nominalna nie powinna zmieniać się wraz ze zmianami stóp rynkowych, o ile klient realizuje umowę zgodnie z jej warunkami. To ułatwia planowanie budżetu, zwłaszcza przy długim okresie spłaty.
Stałe oprocentowanie nie oznacza jednak, że każda osoba otrzyma tę samą stawkę. Bank najpierw ustala indywidualną stopę na podstawie oceny klienta. Dopiero stopa wpisana do zawartej umowy pozostaje stała. W promocji kod obniża ją przed zawarciem umowy.
Atut stałej stopy najlepiej widać w porównaniu z ofertami o oprocentowaniu zmiennym. Gdy rynkowe stopy rosną, rata kredytu zmiennego może wzrosnąć, podczas gdy rata pożyczki ze stałym oprocentowaniem pozostaje przewidywalna. Z drugiej strony przy spadku stóp rata kredytu zmiennego może się obniżyć, a pożyczka Raiffeisen nadal będzie rozliczana według stopy zapisanej w umowie.
Oprocentowanie nominalne a RRSO – dlaczego to nie jest to samo?
Oprocentowanie nominalne służy przede wszystkim do naliczania odsetek od pozostającego do spłaty kapitału. RRSO ujmuje koszt w ustandaryzowanej formule rocznej i pozwala porównywać produkty o różnych opłatach, sposobach wypłaty i harmonogramach.
W analizowanej promocji prowizja wynosi 0 zł, dlatego koszt pozaodsetkowy nie podnosi znacząco RRSO. Nadal nie należy porównywać dwóch kredytów wyłącznie po racie. Niższa rata może wynikać z dłuższego okresu, a nie z lepszej ceny. Najlepiej zestawić jednocześnie:
- RRSO,
- oprocentowanie i jego rodzaj,
- prowizję,
- miesięczną ratę,
- całkowity koszt,
- całkowitą kwotę do zapłaty,
- wymagane konto, ubezpieczenie i dodatkową aktywność,
- możliwość bezpłatnej nadpłaty.
Ile może wynosić rata? Symulacje dla oprocentowania 7,99%
Poniższe obliczenia są orientacyjną symulacją rat równych przy oprocentowaniu 7,99% w skali roku, prowizji 0 zł i bez dodatkowych kosztów. Bank stosuje własny harmonogram, zasady zaokrągleń i konkretne terminy płatności, dlatego indywidualna oferta może dać nieco inne wyniki.
Pożyczka 20 000 zł na różne okresy
| Liczba rat | Przybliżona rata | Przybliżona suma spłat | Przybliżony koszt odsetek |
| 12 | 1 739,68 zł | 20 876,11 zł | 876,11 zł |
| 24 | 904,45 zł | 21 706,91 zł | 1 706,91 zł |
| 36 | 626,64 zł | 22 558,86 zł | 2 558,86 zł |
| 60 | 405,43 zł | 24 325,93 zł | 4 325,93 zł |
| 84 | 311,62 zł | 26 176,47 zł | 6 176,47 zł |
| 120 | 242,55 zł | 29 105,94 zł | 9 105,94 zł |
Wydłużenie spłaty z 12 do 120 rat obniża ratę o niemal 1 500 zł, ale zwiększa orientacyjny koszt odsetek z niespełna 900 zł do ponad 9 100 zł. To dobry przykład pokazujący, że komfort miesięczny i całkowity koszt działają w przeciwnych kierunkach.
Różne kwoty rozłożone na 60 rat
| Kwota | Przybliżona rata | Przybliżona suma spłat | Przybliżony koszt odsetek |
| 5 000 zł | 101,36 zł | 6 081,48 zł | 1 081,48 zł |
| 10 000 zł | 202,72 zł | 12 162,97 zł | 2 162,97 zł |
| 20 000 zł | 405,43 zł | 24 325,93 zł | 4 325,93 zł |
| 50 000 zł | 1 013,58 zł | 60 814,83 zł | 10 814,83 zł |
| 100 000 zł | 2 027,16 zł | 121 629,65 zł | 21 629,65 zł |
| 200 000 zł | 4 054,32 zł | 243 259,31 zł | 43 259,31 zł |
Ile może dać obniżka oprocentowania o 2,48 p.p.?
W uproszczonej symulacji 60 000 zł na 90 rat rata przy stopie 7,99% wynosi około 888,40 zł, a przy stopie 10,47% około 965,09 zł. Różnica to blisko 77 zł miesięcznie. Łączny koszt odsetek spada orientacyjnie z około 26 857,76 zł do 19 956,03 zł, czyli o około 6 900 zł.
Jest to symulacja matematyczna, a nie gwarancja oszczędności dla konkretnego klienta. Faktyczna korzyść zależy od kwoty, liczby rat, indywidualnej stopy standardowej i harmonogramu banku.
Jakie opłaty może pobierać Raiffeisen Digital Bank?
Najważniejsza informacja brzmi: prowizja za udzielenie pożyczki wynosi 0 zł. Brak prowizji nie oznacza jednak, że każda czynność wykonywana przez bank przez cały czas trwania umowy jest darmowa.
| Czynność | Opłata według publikowanych informacji |
| Udzielenie pożyczki | 0 zł |
| Wcześniejsza spłata lub samodzielna nadpłata | 0 zł |
| Wydanie opinii bankowej, zaświadczenia lub historii rachunku kredytowego | 50 zł |
| Zmiana umowy związana z odroczeniem rat | 25 zł |
| Inna zmiana umowy, poza wskazanymi wyjątkami | 50 zł |
| Wezwanie lub inne pismo dotyczące spłaty wysłane zwykłym albo poleconym listem | 0 zł w publikowanym zestawieniu dotyczącym tych pism |
| Inne dokumenty wysłane pocztą | 15 zł przesyłką zwykłą lub 35 zł przesyłką poleconą według szerszego zestawienia na stronie kampanii |
| Wybrane czynności administracyjne | 50 zł według szerszego zestawienia na stronie kampanii |
Przed podpisaniem umowy trzeba sprawdzić formularz informacyjny, tabelę opłat i samą umowę. Publikowane moduły banku nie są w pełni jednolite, a dokument przekazany konkretnemu klientowi jest ważniejszy niż ogólny opis marketingowy.
Pośrednik kierujący do banku nie powinien pobierać od klienta dodatkowej opłaty za samo uzyskanie pożyczki. Jeżeli ktokolwiek żąda przelewu „za uruchomienie”, „za gwarancję decyzji” albo „za odblokowanie środków”, należy przerwać kontakt i zweryfikować sytuację bezpośrednio z bankiem.
Czy ubezpieczenie jest obowiązkowe?
Promocyjny przykład nie zawiera kosztu ubezpieczenia, a reklamowane RRSO 8,29% i oprocentowanie 7,99% nie są uzależnione od zakupu obowiązkowej polisy. To przewaga nad konstrukcjami, w których atrakcyjna stopa wymaga dodatkowej ochrony zwiększającej całkowity koszt.
Brak obowiązkowej polisy nie oznacza, że ubezpieczenie zawsze jest zbędne. Przy wysokiej kwocie i długim okresie klient może sam ocenić potrzebę ochrony na wypadek śmierci, utraty zdolności do pracy lub poważnej choroby. Jeżeli aplikacja przedstawi opcjonalny produkt, trzeba osobno sprawdzić składkę, zakres wyłączeń, okres karencji, sumę ubezpieczenia i zasady rezygnacji. Składki nie należy traktować jako kosztu pożyczki tylko dlatego, że jest pokazana obok niej.
Kto może otrzymać pożyczkę gotówkową Raiffeisen?
Spełnienie warunków formalnych pozwala złożyć wniosek, lecz nie gwarantuje pozytywnej decyzji. W podstawowym procesie klient powinien:
- być pełnoletnią osobą fizyczną z pełną zdolnością do czynności prawnych,
- posiadać polski dowód osobisty,
- mieć polski numer telefonu i adres e-mail,
- uzyskiwać regularny dochód w złotych,
- otrzymywać dochód na konto w banku działającym w Polsce,
- korzystać z bankowości elektronicznej tego rachunku,
- przejść zdalną weryfikację tożsamości i dochodu,
- uzyskać pozytywną ocenę zdolności i ryzyka kredytowego.
Dla kodu RDB829 dochodzą wymagania promocyjne, w tym polska rezydencja, brak wcześniejszych produktów Raiffeisen Digital Bank i złożenie wniosku w aplikacji.
Jakie źródła dochodu są akceptowane?
W analizowanej kampanii bank wskazuje regularne dochody w złotych z następujących źródeł:
- umowa o pracę,
- umowa zlecenia,
- umowa o dzieło,
- emerytura,
- renta.
Bank nie publikuje jednej minimalnej kwoty dochodu zapewniającej decyzję pozytywną. Zdolność zależy od relacji dochodu do kosztów życia i wszystkich zobowiązań. Znaczenie mają też stabilność wpływów, długość i ciągłość zatrudnienia, rodzaj umowy oraz liczba osób pozostających na utrzymaniu.
Ważna informacja dla przedsiębiorców
Materiały banku nie są w tym punkcie całkowicie spójne. Ogólne FAQ produktu wymienia jednoosobową działalność gospodarczą, ale analizowana strona kampanii wyraźnie informuje, że ta propozycja konsumencka nie jest przeznaczona dla przedsiębiorców. Raiffeisen Digital Bank ma odrębną pożyczkę dla osób prowadzących jednoosobową działalność gospodarczą, z osobnymi limitami i zasadami.
Osoba utrzymująca się wyłącznie z działalności nie powinna zakładać, że uzyska finansowanie przez kampanię RDB829. Powinna wybrać proces przeznaczony dla przedsiębiorców i sprawdzić parametry właśnie tego produktu.
Czy Raiffeisen sprawdza BIK?
Tak. Jako bank udzielający kredytu konsumenckiego Raiffeisen Digital Bank bada zdolność i ryzyko kredytowe. W praktyce oznacza to analizę danych z BIK oraz informacji podanych we wniosku. Bank może także korzystać z baz informacji gospodarczej i mechanizmów służących weryfikacji tożsamości, przeciwdziałaniu oszustwom oraz praniu pieniędzy.
W ocenie mogą być brane pod uwagę między innymi:
- terminowość spłaty dotychczasowych kredytów,
- aktualne saldo zadłużenia,
- raty innych zobowiązań,
- limity na kartach kredytowych i w rachunkach,
- liczba niedawnych zapytań kredytowych,
- wysokość i regularność dochodu,
- wydatki gospodarstwa domowego,
- forma zatrudnienia,
- zgodność danych z różnych źródeł,
- wewnętrzny model ryzyka banku.
Brak historii kredytowej nie jest tym samym co zła historia, ale może utrudnić modelowi ocenę przewidywalności klienta. Opóźnienia, niespłacone zaległości i duża liczba nowych wniosków w krótkim czasie mogą obniżyć szansę lub pogorszyć cenę.
Jak przygotować się przed złożeniem wniosku?
Przed wysłaniem formularza warto:
- Sprawdzić własny raport BIK i poprawność danych.
- Uregulować ewentualne zaległości.
- Zamknąć niepotrzebne limity, jeśli obniżają zdolność.
- Policzyć wszystkie raty, koszty utrzymania i rezerwę bezpieczeństwa.
- Upewnić się, że dochód wpływa na obsługiwany rachunek.
- Przygotować fizyczny dowód osobisty w dobrym stanie.
- Sprawdzić ważność dokumentu i status zastrzeżenia numeru PESEL.
- Zaktualizować aplikację bankową rachunku wykorzystywanego do potwierdzenia dochodu.
- Zapewnić dobre oświetlenie i stabilne połączenie internetowe do selfie.
- Przed wpisaniem kodu RDB829 upewnić się, że można dokończyć proces.
Jeżeli numer PESEL jest zastrzeżony, bank może nie móc zawrzeć umowy do czasu jego czasowego cofnięcia. Po zakończeniu procesu warto ponownie włączyć zastrzeżenie.
Jakie dokumenty są potrzebne?
Bank reklamuje uproszczony proces, w którym podstawowym i jedynym fizycznym dokumentem jest polski dowód osobisty. Dokument powinien:
- być ważny jeszcze co najmniej 31 dni w chwili składania wniosku,
- być oryginałem, a nie zdjęciem lub kopią,
- nie mieć pęknięć, głębokich rys ani brakujących elementów,
- dać się wyraźnie sfotografować z obu stron,
- mieć czytelne dane i zabezpieczenia.
Do złożenia wniosku potrzebne są też polski numer telefonu, adres e-mail, telefon z kamerą oraz rachunek bankowy z bankowością internetową. W typowym procesie dochód jest potwierdzany cyfrowo, więc klasyczne papierowe zaświadczenie od pracodawcy może nie być potrzebne. Bank zachowuje jednak prawo do poproszenia o dodatkowe informacje lub dokumenty, jeśli automatyczna analiza nie wystarczy.
Jak Raiffeisen weryfikuje dochód?
Weryfikacja odbywa się przez jednorazowe połączenie z bankowością elektroniczną rachunku, na który wpływa wynagrodzenie, emerytura lub renta. Klient loguje się w bezpiecznym procesie obsługiwanym przez jego bank, a Raiffeisen analizuje dane potrzebne do oceny dochodu i zobowiązań.
Według informacji banku dane logowania są chronione przez bank prowadzący rachunek, nie są zapisywane przez Raiffeisen Digital Bank i nie są mu udostępniane. Nadal trzeba uważnie sprawdzić, czy proces został uruchomiony we właściwej aplikacji i czy ekran logowania rzeczywiście należy do banku klienta. Hasła, PIN-u i kodów autoryzacyjnych nie należy podawać konsultantowi przez telefon, czat ani wiadomość.
Z jakich banków można potwierdzić dochód?
Publikowana lista obsługiwanych instytucji obejmuje:
- Alior Bank,
- Bank Millennium,
- Bank Pekao,
- Bank Pocztowy,
- BNP Paribas,
- BOŚ Bank,
- Credit Agricole,
- eSKOK,
- Erste Bank, wskazywany w materiałach banku także w odniesieniu do dawnej marki Santander,
- ING Bank Śląski,
- Inteligo,
- Kasa Stefczyka,
- mBank,
- Nest Bank,
- PKO Bank Polski,
- Revolut,
- VeloBank.
Lista może się zmieniać wraz z integracjami technicznymi. Jeżeli rachunku nie ma na ekranie wyboru, należy skontaktować się z obsługą przed wysłaniem kilku kolejnych wniosków. Warto również sprawdzić, czy konto rzeczywiście pokazuje regularne wpływy będące podstawą oceny dochodu.
Jak złożyć wniosek o kredyt Raiffeisen krok po kroku?
1. Rejestracja lub logowanie
Klient otwiera aplikację Raiffeisen Digital Bank, rejestruje się jako nowy użytkownik albo loguje do istniejącego profilu. W przypadku promocji dla nowych klientów samo utworzenie profilu nie może zastępować spełnienia definicji nowego klienta.
2. Wybór kwoty i liczby rat
W kalkulatorze wybiera się potrzebną sumę oraz okres spłaty. Na tym etapie warto przygotować kilka wariantów i porównać nie tylko ratę, lecz także całkowity koszt.
3. Wpisanie kodu RDB829
Pod pytaniem o kod promocyjny należy rozwinąć pole i wpisać RDB829. Przed przejściem dalej trzeba sprawdzić, czy aplikacja potwierdziła przyjęcie kodu. Kalkulator standardowy dostępny na ogólnej stronie produktu może nie uwzględniać promocji.
4. Uzupełnienie danych
Wnioskodawca odpowiada na pytania dotyczące danych osobowych, adresu, sytuacji rodzinnej, zatrudnienia, dochodów, kosztów utrzymania i aktualnych zobowiązań. Wszystkie informacje powinny być zgodne z dokumentem, historią rachunku i bazami zewnętrznymi.
5. Potwierdzenie dochodu
Klient wybiera bank, w którym otrzymuje dochód, i przechodzi jednorazowe logowanie do bankowości internetowej. System pobiera dane potrzebne do analizy. Jeżeli wpływy są nieregularne, pochodzą od wielu płatników albo nie mają czytelnego opisu, proces może wymagać dodatkowego sprawdzenia.
6. Ocena zdolności i przedstawienie propozycji
Bank analizuje wniosek i może wydać decyzję automatycznie. Pozytywna decyzja nie zawsze oznacza zgodę na całą żądaną kwotę. Bank może przedstawić niższy limit, inną liczbę rat albo oprocentowanie wynikające z indywidualnego profilu ryzyka.
7. Weryfikacja tożsamości
Klient fotografuje dowód osobisty i wykonuje selfie lub przechodzi prowadzony proces wideo. System porównuje twarz ze zdjęciem w dokumencie, sprawdza oznaki autentyczności dokumentu i wykonuje test żywotności.
8. Podpisanie umowy elektronicznie
Po pozytywnej weryfikacji klient otrzymuje dokumenty, w tym indywidualne parametry oraz formularz informacyjny. Należy je przeczytać przed złożeniem podpisu elektronicznego. Trzeba zwrócić uwagę na stopę, RRSO, sumę odsetek, terminy rat, zasady nadpłaty, opłaty za dodatkowe czynności i skutki opóźnienia.
9. Wypłata pieniędzy
Po zawarciu umowy środki są przelewane bezpośrednio na istniejący rachunek klienta. Bank nie wymaga otwierania konta osobistego w Raiffeisen Digital Bank tylko po to, aby odebrać pożyczkę.
Czy cały proces można przejść w przeglądarce?
Bank umożliwia rozpoczęcie standardowego wniosku w przeglądarce. Można się zarejestrować, wybrać parametry, uzupełnić formularz, potwierdzić dochód i otrzymać propozycję. Finalizacja wymaga jednak aplikacji: to w niej przeprowadzana jest weryfikacja tożsamości i elektroniczne podpisanie umowy.
W przypadku kodu RDB829 regulamin wymaga złożenia wniosku za pośrednictwem aplikacji mobilnej. Najbezpieczniej przejść cały proces promocyjny właśnie w aplikacji i upewnić się, że kod został prawidłowo przypisany przed wysłaniem wniosku.
Alternatywnie można zostawić dane do kontaktu z doradcą. Doradca pomaga przejść proces, ale nie usuwa wymogu oceny zdolności ani cyfrowej finalizacji umowy.
Ile trwa decyzja i wypłata pieniędzy?
Bank informuje, że system decyzji kredytowych działa przez całą dobę i siedem dni w tygodniu. Nie oznacza to gwarancji natychmiastowej decyzji lub wypłaty. Wniosek może trafić do dodatkowej analizy, gdy dane są niejednoznaczne, weryfikacja rachunku nie powiedzie się, dokument jest niewyraźny albo potrzebna jest kontrola bezpieczeństwa.
Na czas całego procesu wpływają:
- kompletność i zgodność danych,
- działanie systemu banku klienta,
- jakość zdjęć dowodu i selfie,
- konieczność dodatkowej analizy,
- pora zlecenia przelewu oraz sesje bankowe,
- ewentualna potrzeba uzupełnienia informacji.
W artykule nie należy obiecywać pieniędzy „w kilka minut” ani „na pewno tego samego dnia”. Możliwość całodobowej decyzji jest zaletą techniczną, a nie gwarancją czasu wypłaty.
Czy trzeba otworzyć konto w Raiffeisen Digital Bank?
Nie. Bank przelewa środki na istniejący rachunek osobisty klienta. Raty spłaca się na indywidualny rachunek przeznaczony do obsługi pożyczki, którego numer jest widoczny w aplikacji.
Brak obowiązku otwierania i aktywnego używania dodatkowego konta upraszcza ocenę kosztu. Nie trzeba zapewniać comiesięcznych wpływów do Raiffeisen Digital Bank, wykonywać określonej liczby płatności kartą ani pilnować warunków zwalniających z opłaty za rachunek.
Czy potrzebna jest zgoda współmałżonka?
Według informacji publikowanych przez bank podpis współmałżonka nie jest wymagany. Nie znosi to jednak obowiązku podania prawdziwych informacji o gospodarstwie domowym i obciążeniach finansowych. Odpowiedzialność za zobowiązanie oraz jego wpływ na majątek wspólny należy oceniać zgodnie z indywidualną sytuacją prawną. Przy wysokiej kwocie rozsądne jest omówienie decyzji w gospodarstwie domowym nawet wtedy, gdy bank nie wymaga formalnego podpisu drugiej osoby.
Jak spłaca się pożyczkę?
Pożyczka jest spłacana w miesięcznych ratach na dedykowany numer rachunku widoczny w aplikacji. Klient może ustawić zlecenie stałe w swoim banku lub wykonywać przelewy samodzielnie. W tytule przelewu najlepiej stosować opis wskazany w dokumentach, a numer rachunku skopiować bezpośrednio z aplikacji.
Zlecenie stałe ogranicza ryzyko przeoczenia terminu, ale trzeba zapewnić środki odpowiednio wcześniej. Gdy dzień spłaty przypada w okresie wolnym od standardowych rozliczeń międzybankowych, warto sprawdzić zasady księgowania zapisane w umowie.
Nadpłata i wcześniejsza spłata – czy są bezpłatne?
Tak. Pożyczkę można nadpłacić albo spłacić w całości przed terminem bez dodatkowej prowizji i kary. Nadpłaty dokonuje się przelewem na ten sam rachunek, na który trafiają zwykłe raty. Bank aktualizuje harmonogram.
Przed większą nadpłatą warto sprawdzić w aplikacji, jaki skutek zostanie zastosowany. Bank potwierdza aktualizację harmonogramu, ale klient nie powinien automatycznie zakładać, że każda nadpłata skróci okres zamiast obniżyć ratę. Odpowiedź powinna wynikać z funkcji dostępnej w aplikacji i dokumentów umowy.
Wcześniejsza spłata zmniejsza przyszłe odsetki. Przy prowizji 0 zł nie ma dużej opłaty początkowej do odzyskania, ale nadal obowiązuje zasada proporcjonalnego rozliczenia kosztów kredytu konsumenckiego, jeżeli wystąpiły koszty zależne od czasu trwania umowy.
Kiedy nadpłata ma największy sens?
Największy efekt odsetkowy zwykle daje nadpłata wykonana na początku spłaty, ponieważ przez dłuższy czas zmniejsza kapitał, od którego naliczane są odsetki. Nie należy jednak przeznaczać na nadpłatę całej poduszki bezpieczeństwa. Korzystniejsza matematycznie spłata może okazać się ryzykowna, jeżeli po niej zabraknie środków na nagły wydatek.
Czy można mieć więcej niż jedną pożyczkę w Raiffeisen?
Bank dopuszcza posiadanie więcej niż jednej aktywnej pożyczki. Każdy kolejny wniosek podlega jednak ponownej ocenie zdolności i ryzyka. Pierwsza pożyczka zmniejsza wolny dochód, więc uzyskanie drugiej może być trudniejsze lub możliwe na niższą kwotę.
Jednocześnie kod RDB829 jest przeznaczony dla nowego klienta i może zostać użyty tylko raz. Po zawarciu pierwszej umowy osoba przestaje spełniać warunek braku wcześniejszych produktów, dlatego nie należy zakładać, że druga pożyczka otrzyma identyczne promocyjne parametry.
Odstąpienie od umowy kredytu gotówkowego
Konsument ma prawo odstąpić od umowy kredytu konsumenckiego bez podawania przyczyny w ciągu 14 dni. Należy skorzystać ze wzoru przekazanego przez bank albo złożyć własne oświadczenie zawierające wszystkie potrzebne dane i wysłać je w sposób pozwalający zachować dowód dochowania terminu.
Jeżeli środki zostały już wypłacone, klient zwraca kapitał oraz odsetki naliczone tylko za okres faktycznego korzystania z pieniędzy. Rozliczenie kapitału powinno nastąpić najpóźniej w ciągu 30 dni od złożenia oświadczenia. Samo usunięcie aplikacji, niewydanie pieniędzy lub telefoniczna informacja nie zastępują prawidłowego odstąpienia.
Po odstąpieniu kod promocyjny może nie wrócić do wykorzystania. Warunki kodów wskazują, że odrzucony albo usunięty wniosek może powodować utratę ich ważności, a uczestnik może wykorzystać kod tylko raz.
Co się stanie w przypadku opóźnienia w spłacie?
Opóźnienie może prowadzić do naliczenia odsetek za zwłokę, wysyłania przypomnień i wezwań, pogorszenia historii w BIK, przekazania informacji do właściwych baz, działań windykacyjnych, a w skrajnym przypadku do wypowiedzenia umowy i dochodzenia należności w sądzie.
Stawka odsetek za opóźnienie podlega ograniczeniom ustawowym i może się zmieniać wraz z parametrami prawnymi, dlatego nie należy wpisywać do artykułu jednej wartości jako stałej na cały okres umowy. Wiążąca jest aktualna umowa i informacja banku.
Jeżeli klient przewiduje problem, powinien skontaktować się z bankiem przed terminem raty. Bank może analizować możliwość zmiany warunków lub odroczenia, ale nie ma obowiązku zaakceptowania każdego wniosku. Publikowana opłata za zmianę umowy związaną z odroczeniem rat wynosi 25 zł. Taka zmiana może także zwiększyć sumę odsetek.
Pożyczka gotówkowa czy konsolidacyjna?
Zwykła pożyczka gotówkowa służy do finansowania osobistych wydatków. Pożyczka konsolidacyjna ma spłacić wybrane aktualne zobowiązania z innych banków lub instytucji finansowych i może obejmować dodatkową gotówkę.
Raiffeisen Digital Bank pozwala konsolidować od jednego do ośmiu kwalifikujących się zobowiązań. Nie każdy dług można jednak przenieść. Oddzielne zasady określają minimalną wartość pojedynczej pożyczki, jej historię oraz liczbę zobowiązań możliwych do połączenia. Karty kredytowe, limity w rachunku i kredyty mieszkaniowe nie muszą kwalifikować się tak samo jak zwykłe pożyczki gotówkowe.
Konsolidacja może obniżyć miesięczne obciążenie dzięki wydłużeniu spłaty, lecz niższa rata nie musi oznaczać niższego kosztu. Przed zmianą należy porównać sumę pozostałą do spłaty obecnych zobowiązań z całkowitą kwotą do zapłaty po konsolidacji.
Największe zalety kredytu gotówkowego Raiffeisen
- 0% prowizji za udzielenie, więc głównym kosztem są odsetki.
- Stałe oprocentowanie, które ułatwia przewidywanie rat.
- RRSO 8,29% w promocyjnym przykładzie, czyli wynik konkurencyjny wobec wielu ofert bankowych.
- Wysoka maksymalna kwota 200 000 zł.
- Długi okres spłaty do 120 rat.
- Cały proces online, bez wizyty w oddziale.
- Możliwość wnioskowania przez całą dobę.
- Brak obowiązku zakładania konta osobistego w Raiffeisen Digital Bank.
- Brak wymogu aktywności kartą i comiesięcznych wpływów do nowego konta.
- Brak wymogu podpisu współmałżonka według informacji banku.
- Bezpłatna nadpłata i wcześniejsza spłata.
- Uproszczona dokumentacja, oparta przede wszystkim na dowodzie i cyfrowym potwierdzeniu dochodu.
- Możliwość posiadania więcej niż jednej pożyczki, jeśli zdolność na to pozwala.
Wady i ograniczenia oferty
- Oprocentowanie 7,99% nie jest bezwarunkowo gwarantowane każdemu klientowi.
- RRSO 8,29% jest parametrem przykładu reprezentatywnego, a nie uniwersalnej decyzji.
- Kod obniża stopę indywidualną, więc finalna cena może być wyższa niż w reklamie.
- Promocja obejmuje tylko 100 skutecznych wykorzystań kodu.
- Definicja nowego klienta wyklucza osobę, która miała wcześniej jakikolwiek produkt banku.
- Kod trzeba wpisać w aplikacji i można go użyć tylko raz.
- Finalizacja wymaga aplikacji mobilnej nawet wtedy, gdy proces rozpoczęto w przeglądarce.
- Bank nie ma tradycyjnej polskiej sieci oddziałów do obsługi tej pożyczki.
- Dochód musi wpływać na rachunek możliwy do zweryfikowania cyfrowo.
- Minimalna kwota 5 000 zł może być zbyt wysoka przy niewielkiej potrzebie.
- Analizowana oferta konsumencka nie jest właściwą ścieżką dla osób utrzymujących się z działalności gospodarczej.
- Zwykłej pożyczki nie można przeznaczyć na zakup nieruchomości ani refinansowanie kredytu na jej nabycie.
- Część modułów informacyjnych banku zawiera niespójne limity lub zakresy oprocentowania, więc trzeba czytać indywidualne dokumenty.
- Obsługa opiera się głównie na aplikacji, czacie i poczcie elektronicznej, co nie każdemu odpowiada.
Dla kogo kredyt Raiffeisen może być dobrym wyborem?
Oferta może szczególnie zainteresować osobę, która:
- nigdy wcześniej nie miała produktu w Raiffeisen Digital Bank,
- chce pożyczyć co najmniej 5 000 zł,
- preferuje stałą ratę i nie chce ryzyka wzrostu oprocentowania zmiennego,
- ma regularny dochód wpływający na obsługiwany rachunek,
- swobodnie korzysta z aplikacji i bankowości internetowej,
- nie chce zakładać kolejnego konta ani spełniać warunków aktywności,
- planuje nadpłacać zobowiązanie,
- potrzebuje długiego okresu spłaty,
- akceptuje brak stacjonarnej obsługi w Polsce.
Kto powinien rozważyć inną ofertę?
Inna propozycja może być lepsza dla osoby, która:
- potrzebuje mniej niż 5 000 zł,
- miała już konto, lokatę lub inny produkt Raiffeisen Digital Bank,
- nie chce korzystać z aplikacji i zdalnej identyfikacji biometrycznej,
- otrzymuje dochód wyłącznie gotówką albo na nieobsługiwany rachunek,
- utrzymuje się z jednoosobowej działalności i potrzebuje procesu dla przedsiębiorców,
- oczekuje osobistej obsługi w oddziale,
- chce finansować zakup nieruchomości,
- otrzyma indywidualną stopę wyraźnie wyższą niż parametry reklamowane,
- znajdzie ofertę o podobnym koszcie, ale z mniej rygorystyczną definicją nowego klienta.
Raiffeisen na tle innych kredytów gotówkowych
| Bank i propozycja | RRSO reprezentatywne | Oprocentowanie | Prowizja | Kwota i okres | Najważniejszy warunek |
| Raiffeisen Digital Bank z RDB829 | 8,29% | 7,99% stałe w przykładzie | 0% | 5 000–200 000 zł, 12–120 rat | Ściśle nowy klient, kod w aplikacji, limit 100 wypłat |
| Bank Pekao – propozycja specjalna | 8,07% | 7,80% zmienne | 0% | Do 250 000 zł, do 120 rat | Oferta dla określonej grupy nowych klientów lub osób z ograniczoną relacją kredytową |
| VeloBank – oferta specjalna | 8,10% | 7,80% zmienne | 0% | Do 250 000 zł dla jednej osoby i 300 000 zł dla dwóch, do 120 rat | VeloKonto, regularny wpływ, płatności i zgody; brak warunków podnosi stopę |
| Alior Bank – pożyczka internetowa | 9,15% | 8,79% stałe | 0% | 500–250 000 zł, 3–120 rat | Brak wskazanych pożyczek lub konsolidacji w banku w wymaganym wcześniejszym okresie; jednorazowość oferty |
| PKO Bank Polski – pierwsza pożyczka | 9,94% | 9,50% stałe | 0% | 15 000–50 000 zł, do 60 rat | Pierwsza pożyczka w banku |
Parametry reprezentatywne nie są doskonałym rankingiem. Banki liczą przykłady dla różnych kwot, liczby rat i profili klientów. W przypadku Raiffeisen mocnym argumentem jest połączenie stałego oprocentowania, zerowej prowizji, braku obowiązkowego konta i bezpłatnych nadpłat. Pekao i Velo mogą reklamować nieco niższe RRSO, ale ich oprocentowanie jest zmienne, a Velo wymaga długotrwałego spełniania warunków aktywności. Alior oferuje niższą kwotę minimalną, natomiast Raiffeisen ma bardziej rygorystyczną definicję nowego klienta i liczbowo ograniczony kod.
Najlepsze porównanie polega na złożeniu wniosków o symulację dla tej samej kwoty i tej samej liczby rat, bez podpisywania kilku umów. Następnie należy zestawić indywidualne formularze informacyjne, a nie tylko banery reklamowe.
Opinie o kredycie gotówkowym Raiffeisen Digital Bank
W niezależnej analizie produkt uzyskał ogólną ocenę 4,7 na 5, ocenę kosztów 5,0 na 5 oraz ocenę warunków 3,9 na 5. Zajął także wysoką pozycję w rankingu kredytów gotówkowych. Są to oceny redakcyjne konkretnego serwisu, a nie gwarancja, że każdy klient otrzyma promocyjne oprocentowanie lub tak samo oceni obsługę.
Co eksperci oceniają pozytywnie?
Najczęściej wskazywane mocne strony to:
- brak prowizji,
- konkurencyjna stopa promocyjna,
- stałe oprocentowanie,
- wysoka dostępna kwota,
- możliwość rozłożenia spłaty na 10 lat,
- pełna obsługa zdalna,
- brak wymaganego rachunku osobistego,
- brak obowiązkowej polisy w reklamowanym wariancie,
- darmowa wcześniejsza spłata.
Co budzi zastrzeżenia?
Niższa ocena warunków niż kosztów wynika przede wszystkim z ograniczeń dostępu. Promocja jest przeznaczona dla osób, które nigdy nie miały żadnego produktu banku, wymaga kodu i aplikacji, a pula kodów jest niewielka. Dodatkowo osoba prowadząca działalność musi skorzystać z oddzielnego procesu.
Jak wyglądają praktyczne opinie klientów?
W dostępnych komentarzach i recenzjach powtarzają się pochwały za możliwość załatwienia sprawy bez oddziału, prosty proces w aplikacji i niewielką liczbę dokumentów. Krytyczne uwagi dotyczą zwykle konieczności przejścia weryfikacji przez aplikację, braku obsługi stacjonarnej, indywidualnej ceny różniącej się od reprezentatywnej oraz problemów technicznych typowych dla procesów opartych na połączeniu dwóch systemów bankowych.
Do starych opinii trzeba podchodzić ostrożnie. Wcześniejsze recenzje mogą zawierać dawne limity 150 000 zł, wyższe oprocentowanie i inne kody. Przy ocenie aktualnych warunków pierwszeństwo mają dokumenty banku i indywidualna propozycja wyświetlona przed podpisaniem umowy.
Czy Raiffeisen Digital Bank jest bezpieczny?
Raiffeisen Digital Bank AG jest licencjonowanym bankiem austriackim działającym w Polsce w modelu transgranicznym. Z punktu widzenia pożyczkobiorcy ważne są nie tylko status instytucji, lecz także bezpieczeństwo urządzenia i sposobu składania wniosku.
Weryfikacja tożsamości może obejmować zdjęcia obu stron dokumentu, selfie, porównanie biometryczne twarzy, test żywotności, jednorazowy kod oraz sprawdzenie przez wyspecjalizowany system. Proces zdalnej identyfikacji i podpisu elektronicznego może być obsługiwany z udziałem kwalifikowanego dostawcy usług zaufania, takiego jak Signicat.
Zasady bezpiecznego wnioskowania
- Instaluj aplikację wyłącznie z oficjalnego sklepu dla systemu telefonu.
- Sprawdź nazwę wydawcy aplikacji i jej aktualizacje.
- Nie instaluj programów do zdalnego pulpitu na polecenie rzekomego konsultanta.
- Nie podawaj nikomu hasła, PIN-u ani kodu autoryzacyjnego.
- Nie przesyłaj zdjęcia dowodu w zwykłej wiadomości lub komunikatorze.
- Logowanie do banku dochodowego wykonuj tylko w procesie uruchomionym z oficjalnej aplikacji.
- Czytaj treść każdego komunikatu autoryzacyjnego, a nie tylko przepisuj kod.
- Sprawdź kwotę, numer rachunku i odbiorcę przed zatwierdzeniem przelewu.
- Nie płać za „gwarantowaną decyzję” ani „odblokowanie kredytu”.
- Po zakończeniu wnioskowania ponownie zastrzeż PESEL, jeżeli został czasowo odblokowany.
- Zachowaj umowę, formularz informacyjny, harmonogram i potwierdzenie wypłaty.
Kontakt i reklamacje
Obsługa klienta działa w dni robocze w godzinach 8:00–19:00. Z bankiem można skontaktować się przez czat w aplikacji lub na stronie, pocztę elektroniczną pod adresem contact.pl@raiffeisendigital.com oraz korespondencyjnie:
Raiffeisen Digital Bank AG
Am Stadtpark 9
1030 Wiedeń, Austria
Reklamację można przekazać przez czat, stronę, list albo na adres complaints.pl@raiffeisendigital.com. W zgłoszeniu warto podać imię, nazwisko, adres, dokładny opis problemu, numer umowy oraz dołączyć kopie dokumentów. Bank deklaruje przekazanie informacji o aktualnym statusie reklamacji w ciągu trzech dni roboczych. Nie jest to tożsame z gwarancją zakończenia każdej złożonej sprawy w tym czasie.
Jeżeli reklamacja nie zostanie rozwiązana, konsument może skorzystać z pozasądowego postępowania przed wspólnym organem rozjemczym austriackiego sektora bankowego. Może również skorzystać z mechanizmów FIN-NET, zwrócić się do właściwego organu nadzoru, a w sprawie danych osobowych do austriackiego lub polskiego organu ochrony danych. Prawa te nie wyłączają możliwości skierowania sporu do polskiego sądu właściwego dla miejsca zamieszkania konsumenta.
Lista kontrolna przed podpisaniem umowy
Przed zatwierdzeniem dokumentów sprawdź:
- czy kod RDB829 został uwzględniony,
- czy spełniasz formalną definicję nowego klienta,
- jaka jest indywidualna stopa po obniżce, a nie tylko stopa z reklamy,
- ile wynosi RRSO w Twoim formularzu informacyjnym,
- jaka jest całkowita kwota do zapłaty,
- ile wynosi suma odsetek,
- czy prowizja rzeczywiście wynosi 0 zł,
- czy nie dodano opcjonalnej usługi lub polisy,
- czy rata mieści się w budżecie z odpowiednim zapasem,
- jaki jest termin pierwszej i kolejnych rat,
- jaki skutek ma częściowa nadpłata,
- jak złożyć dyspozycję całkowitej spłaty,
- jakie są opłaty za aneks, zaświadczenie i restrukturyzację,
- jaka jest stopa odsetek za opóźnienie,
- na jaki rachunek będą trafiały raty,
- jak złożyć odstąpienie i reklamację,
- czy wszystkie dane osobowe i dochodowe są poprawne,
- czy zachowałeś kopię całej dokumentacji.
Najczęściej zadawane pytania
Czy kredyt gotówkowy Raiffeisen jest dostępny w całości online?
Tak. Wniosek, weryfikacja dochodu i tożsamości oraz podpisanie umowy odbywają się zdalnie. Finalizacja wymaga aplikacji mobilnej.
Ile wynosi minimalna kwota pożyczki?
Minimalna kwota wynosi 5 000 zł.
Ile wynosi maksymalna kwota?
Aktualny główny komunikat i kalkulator wskazują 200 000 zł. Ostateczny limit zależy od zdolności kredytowej. Na stronie kampanii można znaleźć starszy moduł z wartością 150 000 zł, ale główne materiały produktu pokazują 200 000 zł.
Na ile rat można rozłożyć spłatę?
Od 12 do 120 miesięcznych rat.
Ile wynosi RRSO?
RRSO 8,29% dotyczy promocyjnego przykładu reprezentatywnego z kodem RDB829. RRSO w indywidualnej umowie może być inne.
Ile wynosi oprocentowanie?
W reprezentatywnym przykładzie promocyjnym jest to stałe 7,99% rocznie. Kod obniża indywidualną standardową stopę o 2,48 p.p., dlatego nie każdy musi otrzymać dokładnie 7,99%.
Czy oprocentowanie może wzrosnąć w trakcie umowy?
Oprocentowanie jest stałe. Stopa wpisana do umowy nie podąża za zwykłymi zmianami stóp rynkowych. Trzeba jednak osobno sprawdzić skutki opóźnienia lub ewentualnej zmiany umowy.
Jaka jest prowizja za udzielenie?
Prowizja wynosi 0 zł.
Czy kod RDB829 może wykorzystać obecny klient?
Nie, jeżeli miał już jakikolwiek produkt Raiffeisen Digital Bank AG. Promocja ma rygorystyczną definicję nowego klienta.
Czy były klient dawnego Raiffeisen Polbanku jest wykluczony?
Nie należy automatycznie utożsamiać obu instytucji. Warunek dotyczy wcześniejszych produktów Raiffeisen Digital Bank AG. Ostateczną kwalifikację potwierdza bank.
Czy liczba kodów jest ograniczona?
Tak. Kod przewidziano dla pierwszych 100 skutecznych wykorzystań zakończonych wypłatą finansowania.
Czy kod można wykorzystać drugi raz?
Nie. Uczestnik może użyć go maksymalnie jeden raz.
Czy kod gwarantuje RRSO 8,29%?
Nie. Gwarantuje mechanizm obniżki stopy o 2,48 p.p., pod warunkiem spełnienia regulaminu i pozytywnej decyzji. Finalne RRSO zależy od indywidualnych parametrów.
Czy trzeba mieć konto w Raiffeisen Digital Bank?
Nie. Wypłata trafia na istniejący rachunek w innym banku.
Czy trzeba przekierować wynagrodzenie do Raiffeisen?
Nie ma obowiązku otwierania nowego konta i przenoszenia do niego pensji. Dochód musi jednak wpływać na rachunek w polskim banku, który można zweryfikować cyfrowo.
Czy potrzebna jest zgoda współmałżonka?
Bank informuje, że nie wymaga podpisu współmałżonka. Zdolność jest jednak liczona z uwzględnieniem sytuacji gospodarstwa domowego.
Czy potrzebne jest zaświadczenie od pracodawcy?
W standardowym procesie dochód jest potwierdzany przez rachunek bankowy, a podstawowym dokumentem jest dowód osobisty. W niestandardowej sytuacji bank może poprosić o dodatkowe informacje.
Czy bank akceptuje umowę zlecenia i o dzieło?
Tak, oba źródła są wymienione w materiałach banku, pod warunkiem regularności dochodu i pozytywnej oceny.
Czy emeryt lub rencista może złożyć wniosek?
Tak, emerytura i renta są akceptowanymi źródłami regularnego dochodu.
Czy przedsiębiorca może skorzystać z RDB829?
Analizowana kampania konsumencka informuje, że nie jest skierowana do przedsiębiorców. Bank oferuje oddzielny proces dla jednoosobowych działalności gospodarczych.
Czy Raiffeisen sprawdza BIK?
Tak. Decyzja zależy od badania zdolności i ryzyka kredytowego, obejmującego między innymi historię i aktualne zobowiązania.
Czy zła historia w BIK oznacza automatyczną odmowę?
Bank nie publikuje jednej reguły dla wszystkich przypadków. Poważne lub aktualne zaległości wyraźnie zmniejszają szansę, ale decyzję podejmuje model banku po analizie całego profilu.
Czy pieniądze można przeznaczyć na dowolny cel?
Na dowolny zgodny z prawem cel osobisty, z wyjątkiem zakupu nieruchomości i refinansowania kredytu przeznaczonego na jej nabycie.
Czy można spłacić inne kredyty?
Do uporządkowania zobowiązań służy odrębna pożyczka konsolidacyjna. Zwykłej pożyczki gotówkowej nie należy mylić z formalną konsolidacją.
Czy wcześniejsza spłata kosztuje?
Nie. Bank nie pobiera opłaty ani kary za wcześniejszą spłatę lub nadpłatę.
Jak wykonać nadpłatę?
Należy przelać dodatkową kwotę na dedykowany rachunek do spłaty widoczny w aplikacji. Harmonogram zostanie zaktualizowany.
Czy nadpłata skróci okres czy obniży ratę?
Bank potwierdza aktualizację harmonogramu, ale konkretny skutek trzeba sprawdzić w aplikacji i umowie. Nie należy zakładać z góry jednego wariantu.
Czy można mieć dwie pożyczki jednocześnie?
Tak, jeśli bank ponownie potwierdzi zdolność. Kod dla nowego klienta nie będzie jednak automatycznie dostępny przy kolejnym zobowiązaniu.
Czy ubezpieczenie jest konieczne?
Nie jest warunkiem promocyjnego przykładu. Jeżeli pojawi się propozycja opcjonalnej polisy, należy ocenić ją oddzielnie.
Czy decyzja jest natychmiastowa?
System może działać całodobowo, ale bank nie gwarantuje identycznego czasu w każdej sprawie. Dodatkowa kontrola może wydłużyć proces.
Czy można złożyć wniosek przez komputer?
Można rozpocząć standardowy proces w przeglądarce, ale weryfikacja i podpis wymagają aplikacji. Dla kodu RDB829 regulamin wskazuje wniosek w aplikacji.
Co zrobić, gdy bank rachunku dochodowego nie jest obsługiwany?
Najlepiej skontaktować się z obsługą i sprawdzić dostępne rozwiązanie. Nie warto wysyłać wielu wniosków tylko po to, by testować integrację.
Czy można odstąpić od umowy?
Tak. Konsument ma 14 dni na odstąpienie bez podawania przyczyny, a po wypłacie zwraca kapitał i odsetki za faktyczny czas korzystania ze środków.
Czy po odstąpieniu kod będzie dostępny ponownie?
Nie ma takiej gwarancji. Kod jest jednorazowy, a odrzucony lub usunięty wniosek może powodować jego utratę.
Jak skontaktować się z bankiem?
Przez czat w aplikacji lub na stronie, pocztę elektroniczną albo korespondencyjnie z siedzibą banku w Wiedniu.
Podsumowanie – czy warto wybrać kredyt gotówkowy Raiffeisen?
Pożyczka gotówkowa Raiffeisen Digital Bank z kodem RDB829 należy do konkurencyjnych propozycji dla nowych klientów. Jej najmocniejsze elementy to 0% prowizji, stałe oprocentowanie, RRSO 8,29% w przykładzie reprezentatywnym, zakres 5 000–200 000 zł, spłata w 12–120 ratach, brak wymaganego konta osobistego i bezpłatna wcześniejsza spłata.
Oferta nie jest jednak tak bezwarunkowa, jak może sugerować główny baner. Kod obniża indywidualną stopę o 2,48 p.p., a nie ustala 7,99% dla każdego. Skorzystać może osoba, która nigdy nie miała żadnego produktu Raiffeisen Digital Bank, spełnia dodatkowe kryteria i zdąży przed wykorzystaniem puli 100 kodów. Ostateczną ocenę trzeba więc oprzeć na formularzu informacyjnym otrzymanym po analizie wniosku.
Jeżeli indywidualna propozycja zachowuje oprocentowanie zbliżone do przykładu, nie zawiera płatnych dodatków, a rata mieści się w budżecie z bezpiecznym zapasem, kredyt może być atrakcyjną alternatywą dla ofert wymagających konta, wpływów i aktywności kartą. Jeżeli bank zaproponuje wyższą stopę, warto zestawić ją z co najmniej dwiema ofertami dla tej samej kwoty i liczby rat.
Podobne artykuły
Kredyt gotówkowy Bank Millennium – recenzja
Kredyt gotówkowy Erste Bank – recenzja
Kredyt gotówkowy VeloBank – recenzja