
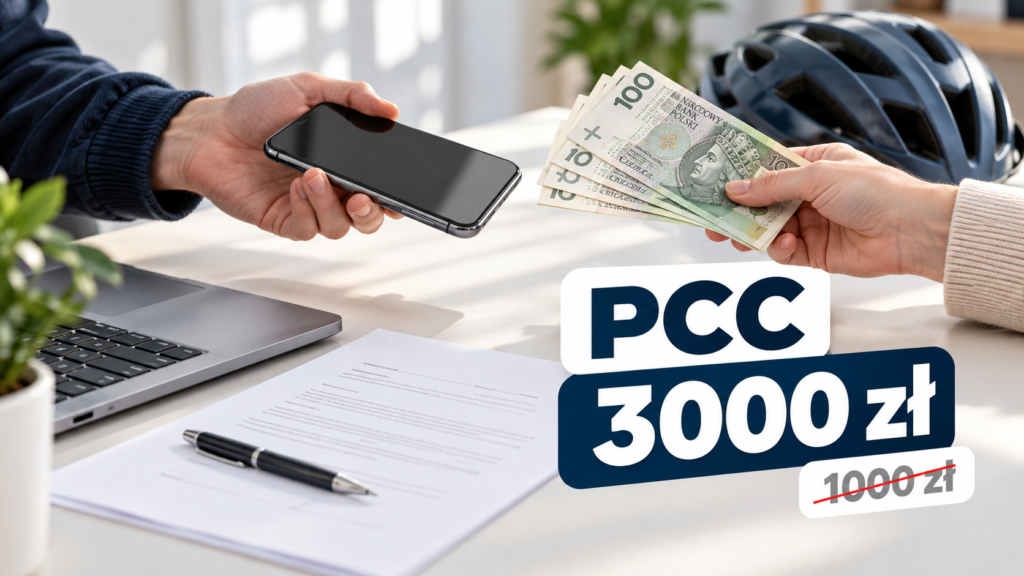
Od 3 listopada 2026 roku zmienią się zasady opodatkowania zakupów rzeczy ruchomych od osób prywatnych. Limit zwolnienia z podatku od czynności cywilnoprawnych wzrośnie z 1000 do 3000 zł. Oznacza to, że osoby kupujące używane telefony, komputery, rowery, meble czy tańsze samochody w wielu przypadkach nie będą musiały płacić podatku ani składać deklaracji w urzędzie skarbowym. Istotna będzie jednak nie tylko cena zakupu, ale również wartość rynkowa przedmiotu i data zawarcia umowy.
Nowe przepisy wynikają z ustawy z 18 września 2026 roku o zmianie ustawy o podatkach i opłatach lokalnych, ustawy o podatku dochodowym od osób fizycznych oraz ustawy o podatku od czynności cywilnoprawnych. Dokument został ogłoszony 19 października 2026 roku w Dzienniku Ustaw pod pozycją 1354.
Zobacz też: Skrytka bankowa – jak działa, ile kosztuje i kto może uzyskać do niej dostęp?
Chociaż większość regulacji zawartych w nowelizacji zacznie obowiązywać 1 stycznia 2027 roku, ustawodawca przewidział wcześniejszy termin dla zmian dotyczących PCC. Podwyższony limit zwolnienia zacznie obowiązywać już we wtorek, 3 listopada 2026 roku.
Dla kupujących oznacza to przede wszystkim mniej formalności i możliwość uniknięcia podatku przy transakcjach, które dotychczas wymagały rozliczenia z urzędem skarbowym.
Od 3 listopada 2026 roku nowy limit zwolnienia z PCC. Co dokładnie się zmienia?
Podatek od czynności cywilnoprawnych, określany skrótem PCC, obejmuje między innymi określone umowy sprzedaży zawierane pomiędzy osobami prywatnymi.
W przypadku sprzedaży rzeczy ruchomych obowiązuje zasadniczo stawka wynosząca 2 proc. wartości rynkowej przedmiotu.
Dotychczas ustawa przewidywała zwolnienie dla sprzedaży rzeczy ruchomych, jeżeli podstawa opodatkowania nie przekraczała 1000 zł. Od 3 listopada 2026 roku limit ten zostanie podniesiony do 3000 zł.
Oznacza to, że przy spełnieniu pozostałych warunków:
- zakup rzeczy o wartości rynkowej do 3000 zł włącznie będzie zwolniony z PCC;
- kupujący nie będzie musiał wpłacać podatku do urzędu skarbowego;
- nie powstanie obowiązek składania deklaracji PCC-3 z tytułu takiej zwolnionej transakcji;
- po przekroczeniu limitu podatek będzie zasadniczo obliczany od całej wartości rynkowej rzeczy.
Nowy próg jest trzykrotnie wyższy od dotychczasowego. Nie zmienia się natomiast podstawowa stawka podatku. Nadal wynosi ona 2 proc. w przypadku sprzedaży rzeczy ruchomych objętej PCC.
Warto podkreślić, że nowe przepisy nie wprowadzają powszechnego zwolnienia wszystkich zakupów do 3000 zł. Znaczenie mają rodzaj transakcji, jej przedmiot oraz pozostałe zasady wynikające z ustawy.
Jakie rzeczy można kupić bez podatku PCC?
Podwyższony limit dotyczy sprzedaży rzeczy ruchomych. Jest to szeroka kategoria obejmująca wiele przedmiotów kupowanych na rynku wtórnym.
W praktyce nowe zwolnienie może znaleźć zastosowanie między innymi przy zakupie:
- używanego telefonu komórkowego;
- laptopa lub komputera stacjonarnego;
- telewizora i konsoli do gier;
- roweru tradycyjnego lub elektrycznego;
- mebli i wyposażenia mieszkania;
- sprzętu gospodarstwa domowego;
- aparatu fotograficznego i instrumentu muzycznego;
- używanego motocykla lub motoroweru;
- samochodu o niewielkiej wartości rynkowej.
Przykładowo osoba kupująca od innej osoby prywatnej używany laptop o wartości rynkowej 2500 zł po wejściu w życie nowych przepisów nie będzie musiała płacić PCC, o ile transakcja spełnia warunki ustawowego zwolnienia.
Podobnie będzie w przypadku roweru wartego 1800 zł czy zestawu używanych mebli o wartości 2900 zł. Najważniejsza jest wartość rynkowa rzeczy objętej sprzedażą, a nie jej kategoria.
Sprawdź: Jak płacić telefonem? BLIK, NFC, Google Pay i Apple Pay krok po kroku
Zwolnienie nie jest więc ograniczone wyłącznie do elektroniki, samochodów lub przedmiotów kupowanych przez internet.
Ile można zaoszczędzić? Konkretne przykłady
Najłatwiej zrozumieć znaczenie nowych przepisów na przykładach. Załóżmy, że osoba prywatna kupuje od innej osoby prywatnej używany przedmiot. Transakcja podlega PCC i nie korzysta z żadnego innego zwolnienia.
| Wartość rynkowa przedmiotu | PCC przed 3 listopada | PCC od 3 listopada | Oszczędność |
| 900 zł | 0 zł | 0 zł | 0 zł |
| 1200 zł | 24 zł | 0 zł | 24 zł |
| 1500 zł | 30 zł | 0 zł | 30 zł |
| 2000 zł | 40 zł | 0 zł | 40 zł |
| 2500 zł | 50 zł | 0 zł | 50 zł |
| 2800 zł | 56 zł | 0 zł | 56 zł |
| 3000 zł | 60 zł | 0 zł | 60 zł |
| 3500 zł | 70 zł | 70 zł | 0 zł |
| 5000 zł | 100 zł | 100 zł | 0 zł |
Maksymalna oszczędność wynikająca z samego podwyższenia limitu przy jednej rzeczy o wartości do 3000 zł wyniesie 60 zł. Dla pojedynczego kupującego nie musi to być bardzo duża kwota. Znaczenie ma jednak również ograniczenie formalności.
To powinno Cię zainteresować: Darowizna mieszkania – podatek, opłaty notarialne, koszty, taksa, przepisanie mieszkania
Dotychczas przy zakupie używanego przedmiotu o wartości 2500 zł, w sytuacji gdy transakcja podlegała PCC, kupujący musiał nie tylko zapłacić 50 zł podatku, ale także złożyć odpowiednią deklarację. Po wejściu w życie nowych przepisów taki obowiązek nie powstanie, jeżeli transakcja będzie objęta nowym zwolnieniem.
Oszczędność dotyczy zatem zarówno pieniędzy, jak i czasu potrzebnego na rozliczenie podatku.
Uwaga na granicę 3000 zł. Jedna złotówka może zmienić sytuację
Jednym z najważniejszych elementów nowych przepisów jest sposób działania limitu. Kwota 3000 zł nie stanowi części wartości zakupu, którą zawsze można odliczyć przed obliczeniem podatku. Jest to granica zwolnienia.
Jeżeli podstawa opodatkowania nie przekracza 3000 zł, sprzedaż rzeczy ruchomej może korzystać ze zwolnienia. Jeżeli jednak wartość rynkowa przedmiotu przekroczy ten próg, a nie występuje inne zwolnienie lub wyłączenie, podatek będzie należny od całej wartości.
Przykład pierwszy: kupujący nabywa używany rower o wartości rynkowej 3000 zł. Po 3 listopada 2026 roku taka transakcja będzie zwolniona z PCC. Podatek wyniesie 0 zł.
Przykład drugi: kupujący nabywa rower o wartości rynkowej 3001 zł. Jeżeli transakcja podlega PCC, a nie występuje inne zwolnienie, podatek zostanie obliczony od pełnych 3001 zł, a nie tylko od jednej złotówki przekraczającej limit. Przy stawce 2 proc. daje to 60,02 zł podatku przed zastosowaniem zasad zaokrąglania.
Przykład trzeci: kupujący nabywa używany komputer o wartości rynkowej 4000 zł. Podatek wyniesie 80 zł. Nie można pomniejszyć podstawy opodatkowania o 3000 zł i zapłacić podatku jedynie od pozostałego 1000 zł.
To szczególnie ważne przy zakupach, których wartość znajduje się tuż powyżej ustawowego limitu.
Kupujesz przed 3 listopada? Data umowy ma znaczenie
Nowelizacja zacznie obowiązywać 3 listopada 2026 roku. Dla kupujących istotne jest ustalenie, kiedy powstaje obowiązek podatkowy.
W przypadku typowej umowy sprzedaży obowiązek ten powstaje z chwilą dokonania czynności cywilnoprawnej, czyli zasadniczo zawarcia umowy.
Oznacza to, że przy zwykłej umowie sprzedaży zawartej 31 października, 1 listopada lub 2 listopada 2026 roku zastosowanie znajdą dotychczasowe zasady. Nowy limit nie będzie działał wstecz.
Jeżeli więc kupujący zawrze 2 listopada umowę zakupu używanego telefonu o wartości rynkowej 2500 zł, a transakcja podlega PCC, co do zasady będzie musiał rozliczyć podatek według dotychczasowych przepisów. W tym przypadku wyniesie on 50 zł.
Inaczej będzie przy umowie zawartej 3 listopada 2026 roku. Zakup tego samego telefonu o wartości rynkowej 2500 zł będzie mógł korzystać z nowego zwolnienia.
Nie należy mylić daty zawarcia umowy z terminem zapłaty podatku. Jeżeli obowiązek podatkowy powstał przed wejściem w życie nowych przepisów, późniejsze złożenie deklaracji nie powoduje automatycznego zastosowania korzystniejszego limitu.
Przy nietypowych umowach, umowach warunkowych lub innych szczególnych okolicznościach moment powstania obowiązku podatkowego wymaga odrębnej oceny.
Zakupy na OLX, Vinted i Allegro Lokalnie. Czy nowe przepisy również mają zastosowanie?
Wielu Polaków kupuje używane przedmioty za pośrednictwem internetowych platform ogłoszeniowych i sprzedażowych. Warto wiedzieć, że samo wykorzystanie serwisu internetowego nie przesądza o tym, czy kupujący musi zapłacić PCC.
Znaczenie ma przede wszystkim charakter zawieranej transakcji. Jeżeli osoba prywatna sprzedaje innej osobie prywatnej używany przedmiot, sprzedaż może podlegać przepisom o PCC.
Nie ma przy tym decydującego znaczenia, czy strony znalazły się za pośrednictwem ogłoszenia internetowego, mediów społecznościowych czy podczas bezpośredniego spotkania.
Osoba prywatna wystawia używaną konsolę do gier za 1800 zł. Kupujący znajduje ogłoszenie i zawiera umowę sprzedaży 4 listopada 2026 roku. Jeżeli wartość rynkowa konsoli wynosi 1800 zł, a transakcja podlega polskim przepisom o PCC, nowe zwolnienie pozwoli uniknąć podatku.
Inaczej należy ocenić zakup dokonany od przedsiębiorcy, zwłaszcza gdy sprzedaż podlega opodatkowaniu VAT albo korzysta ze zwolnienia z VAT. W takich przypadkach zastosowanie mogą mieć ustawowe wyłączenia z PCC.
Nie można zatem przyjmować, że każdy zakup na platformie internetowej podlega podatkowi od czynności cywilnoprawnych.
Najważniejsze jest ustalenie, kto sprzedaje przedmiot, jaki charakter ma sprzedaż oraz czy transakcja nie jest objęta innymi przepisami podatkowymi. Warto również odróżnić PCC płacony przez kupującego od ewentualnych obowiązków podatkowych sprzedającego. Są to dwa odrębne zagadnienia.
Kupujesz używany samochód? Nowy limit również może mieć znaczenie
Podatek PCC jest szczególnie dobrze znany osobom kupującym używane samochody od osób prywatnych. W przypadku typowej krajowej umowy sprzedaży samochodu zawieranej pomiędzy osobami prywatnymi kupujący musi zasadniczo zapłacić podatek wynoszący 2 proc. wartości rynkowej pojazdu, chyba że zastosowanie znajduje zwolnienie lub wyłączenie.
Dotychczas zwolnienie dotyczące sprzedaży rzeczy ruchomych obejmowało pojazdy o wartości nieprzekraczającej 1000 zł. Od 3 listopada 2026 roku granica wzrośnie do 3000 zł.
Samochód o wartości rynkowej 2000 zł: przed zmianą PCC wynosiłby 40 zł. Po zmianie transakcja będzie mogła korzystać ze zwolnienia.
Samochód o wartości rynkowej 2800 zł: przed zmianą PCC wynosiłby 56 zł. Po zmianie podatek nie będzie należny, jeżeli spełnione zostaną warunki zwolnienia.
Samochód o wartości rynkowej 5000 zł: PCC nadal wyniesie 100 zł. Nowe przepisy nie zmienią wysokości podatku przy takim zakupie.
Podwyższenie limitu będzie miało więc największe znaczenie dla osób kupujących najtańsze samochody, starsze motocykle i inne pojazdy o niewielkiej wartości rynkowej.
Nie oznacza to jednak zniesienia wszystkich obowiązków związanych z zakupem pojazdu. Kwestie rejestracji, ubezpieczenia OC czy innych formalności pozostają odrębne od podatku PCC.
Cena wpisana w umowie to nie wszystko. Liczy się wartość rynkowa
Przy stosowaniu zwolnienia szczególnie ważne jest prawidłowe określenie wartości przedmiotu. Podstawą opodatkowania sprzedaży rzeczy ruchomej jest zasadniczo jej wartość rynkowa.
Nie zawsze musi ona odpowiadać kwocie, którą strony wpisały w umowie. Przykładowo osoba prywatna kupuje używany samochód za 2800 zł.
Jeżeli rzeczywista wartość rynkowa pojazdu wynosi 2800 zł, zakup dokonany po wejściu w życie nowych przepisów może korzystać ze zwolnienia.
Jeżeli jednak podobne samochody, z uwzględnieniem ich stanu technicznego i pozostałych istotnych cech, mają wartość rynkową 4500 zł, samo wpisanie do umowy ceny 2800 zł nie przesądzi o możliwości zastosowania zwolnienia.
Urząd skarbowy może zakwestionować wartość przyjętą przez strony, jeżeli nie odpowiada ona wartości rynkowej. Nie oznacza to, że każda cena niższa od przeciętnej automatycznie zostanie uznana za nieprawidłową.
W przypadku samochodu znaczenie mogą mieć: stan techniczny, przebieg, rok produkcji, historia uszkodzeń, wyposażenie, konieczność wykonania napraw i ogólny stan pojazdu.
Podobnie przy zakupie elektroniki znaczenie może mieć stopień zużycia, stan baterii, uszkodzenia lub brak części wyposażenia.
Kupujący powinien więc odróżniać atrakcyjną cenę zakupu od wartości rynkowej, która ma znaczenie dla rozliczenia PCC.
Kto płaci podatek PCC – kupujący czy sprzedający?
Przy umowie sprzedaży obowiązek podatkowy w PCC ciąży zasadniczo na kupującym. To właśnie nabywca musi ustalić, czy dana transakcja podlega podatkowi, czy korzysta ze zwolnienia oraz czy konieczne jest złożenie deklaracji.
Sprzedający nie staje się automatycznie podatnikiem PCC tylko dlatego, że otrzymuje pieniądze za sprzedawany przedmiot. Może jednak podlegać innym obowiązkom podatkowym, zależnie od okoliczności sprzedaży.
Przy prywatnej sprzedaży używanego laptopa kupujący powinien ocenić ewentualny obowiązek w PCC. Sprzedający natomiast, w zależności od sytuacji, może być zobowiązany do oceny skutków sprzedaży na gruncie podatku dochodowego.
Podwyższenie limitu PCC do 3000 zł nie oznacza automatycznego podwyższenia jakiegokolwiek limitu zwolnienia z podatku dochodowego sprzedającego. Są to różne podatki, regulowane odrębnymi przepisami.
Kiedy trzeba złożyć deklarację PCC-3?
Jeżeli transakcja podlega PCC, nie korzysta ze zwolnienia ani wyłączenia, a podatek nie jest pobierany przez płatnika, kupujący musi zasadniczo samodzielnie rozliczyć należność.
W przypadku typowej umowy sprzedaży oznacza to konieczność:
ustalenia wartości rynkowej przedmiotu;
obliczenia podatku według właściwej stawki;
złożenia deklaracji PCC-3;
wpłacenia podatku na właściwy rachunek urzędu skarbowego.
Na wykonanie tych czynności przewidziano zasadniczo 14 dni od powstania obowiązku podatkowego. Deklarację można złożyć elektronicznie, korzystając z usług administracji skarbowej.
Przy transakcjach objętych nowym zwolnieniem do 3000 zł nie będzie natomiast konieczności składania PCC-3 wyłącznie z powodu takiego zakupu.
To jedna z najważniejszych praktycznych korzyści wprowadzanej zmiany. Warto jednak pamiętać, że limit zwolnienia nie zastępuje wszystkich pozostałych zasad dotyczących PCC.
Czy przy zakupie od firmy trzeba płacić PCC?
Zakup od przedsiębiorcy wymaga odróżnienia od typowej prywatnej umowy sprzedaży. W wielu przypadkach sprzedaż dokonywana przez przedsiębiorcę podlega przepisom o podatku VAT.
Ustawa o PCC przewiduje określone wyłączenia dotyczące czynności, w których przynajmniej jedna ze stron jest z tytułu dokonania danej czynności opodatkowana VAT albo korzysta ze zwolnienia z VAT.
Oznacza to, że kupujący używany telefon w sklepie lub komisie nie powinien automatycznie zakładać obowiązku zapłaty PCC. Istotny jest rzeczywisty sposób opodatkowania transakcji.
Samo posiadanie przez sprzedającego działalności gospodarczej nie wystarcza jednak do rozstrzygnięcia wszystkich możliwych przypadków.
Najbezpieczniej ustalić, czy konkretna sprzedaż podlega VAT, czy korzysta z odpowiedniego wyłączenia z PCC. Nowy limit 3000 zł ma największe znaczenie przede wszystkim tam, gdzie sprzedaż rzeczy ruchomej podlega PCC i wcześniej nie korzystała z żadnego zwolnienia.
Czy limit 3000 zł dotyczy całych zakupów czy pojedynczych przedmiotów?
W praktyce mogą pojawić się sytuacje, w których kupujący nabywa kilka rzeczy jednocześnie. Przykładowo jedna osoba sprzedaje drugiej używany komputer, monitor i drukarkę.
Każdy z tych przedmiotów ma określoną wartość, ale wszystkie mogą zostać objęte jedną umową sprzedaży.
W takiej sytuacji nie należy automatycznie przyjmować, że limit 3000 zł można zastosować oddzielnie do każdej pozycji. Znaczenie ma przedmiot konkretnej czynności cywilnoprawnej i prawidłowo ustalona podstawa opodatkowania.
Jeżeli jedna umowa obejmuje sprzedaż kilku rzeczy, konieczna jest ocena całej transakcji. Nie można również zakładać, że sztuczne rozdzielenie jednej sprzedaży na kilka dokumentów zawsze pozwoli skorzystać ze zwolnienia.
Przy większych zakupach obejmujących kilka przedmiotów warto zweryfikować sposób ustalenia podstawy opodatkowania, zamiast kierować się wyłącznie ceną pojedynczej rzeczy.
Czy nowy limit obejmuje zakupy dokonane za granicą?
Podwyższenie limitu zwolnienia nie zmienia zasad określających terytorialny zakres stosowania podatku PCC. Nie każda umowa zawarta przez polskiego kupującego automatycznie podlega temu podatkowi.
Przy zakupach zagranicznych znaczenie mogą mieć między innymi miejsce położenia rzeczy, miejsce dokonania czynności oraz miejsce zamieszkania lub siedziba nabywcy.
Z tego powodu nie można bez dodatkowej analizy przyjąć, że każda rzecz kupiona za granicą za równowartość do 3000 zł będzie objęta polskim zwolnieniem z PCC.
Najpierw należy ustalić, czy dana transakcja w ogóle podlega polskiej ustawie. Dopiero później można oceniać możliwość zastosowania zwolnienia. Jest to szczególnie istotne przy zakupie samochodów sprowadzanych z innych państw.
Czy warto poczekać z zakupem do 3 listopada?
Z podatkowego punktu widzenia data zawarcia umowy może mieć znaczenie dla osób planujących zakup rzeczy o wartości rynkowej przekraczającej 1000 zł, ale nieprzekraczającej 3000 zł.
Przykładowo kupujący rozważa zakup używanego roweru o wartości 2500 zł. Jeżeli zawrze zwykłą umowę sprzedaży 2 listopada 2026 roku, a transakcja podlega PCC, co do zasady będzie musiał zapłacić 50 zł podatku.
Jeżeli zawrze taką umowę 3 listopada 2026 roku, będzie mógł skorzystać z podwyższonego limitu zwolnienia. W tym przypadku oszczędność wyniesie 50 zł.
Nie oznacza to jednak, że przesuwanie terminu każdej transakcji jest konieczne lub ekonomicznie uzasadnione. Przy zakupie rzeczy o wartości do 1000 zł dotychczasowe zwolnienie już obowiązuje. Z kolei przy wartości przekraczającej 3000 zł nowy limit nie przyniesie oszczędności wynikającej z tego zwolnienia.
Największą korzyść odczują osoby kupujące rzeczy o wartości rynkowej powyżej 1000 zł i nie wyższej niż 3000 zł.
Warto również pamiętać, że przepisy nie przewidują możliwości dowolnego przesuwania daty już zawartej umowy wyłącznie po to, aby uzyskać korzystniejsze rozliczenie podatkowe.
Najczęstsze błędy przy rozliczaniu PCC od używanych rzeczy
Zmiana limitu może uprościć wiele transakcji, ale nie eliminuje wszystkich wątpliwości.
Pierwszym częstym błędem jest przekonanie, że podatek PCC dotyczy wyłącznie samochodów. W rzeczywistości może on obejmować również sprzedaż innych rzeczy ruchomych, w tym elektroniki, mebli czy sprzętu sportowego.
Drugim błędem jest przyjmowanie, że każdy zakup przez internet jest zwolniony z podatku. Platforma, na której znaleziono ogłoszenie, nie przesądza o podatkowych skutkach umowy.
Trzecim błędem jest obliczanie PCC wyłącznie od nadwyżki ponad ustawowy limit. W przypadku przekroczenia progu zwolnienia podatek zasadniczo oblicza się od całej wartości rynkowej rzeczy.
Czwartym błędem jest kierowanie się wyłącznie ceną wpisaną w umowie. Podstawą opodatkowania jest zasadniczo wartość rynkowa.
Piątym błędem jest założenie, że nowy limit obejmie również umowy zawarte przed 3 listopada 2026 roku. Nowe przepisy nie działają wstecz.
Wreszcie kupujący nie powinni mylić obowiązków wynikających z PCC z podatkiem dochodowym sprzedającego lub z obowiązkami związanymi z VAT. Każdy z tych podatków ma odrębne zasady.
Dlaczego limit PCC został podniesiony dopiero teraz?
Dotychczasowy limit 1000 zł obowiązywał przez wiele lat. W tym czasie zmieniły się ceny produktów, wysokość wynagrodzeń oraz realna wartość pieniądza.
Przedmiot, który kilkanaście lub kilkadziesiąt lat temu kosztował kilkaset złotych, obecnie może mieć znacznie wyższą cenę.
W rezultacie stosunkowo niewielkie transakcje prywatne mogły powodować obowiązek rozliczenia podatku wynoszącego zaledwie kilkadziesiąt złotych.
Podwyższenie limitu do 3000 zł ma ograniczyć liczbę takich przypadków. Zmiana upraszcza sytuację podatników, ponieważ przy większej liczbie drobnych transakcji nie będzie konieczne składanie deklaracji.
Jednocześnie ustawodawca pozostawił dotychczasową stawkę PCC dla sprzedaży rzeczy ruchomych. Nie jest to zatem całkowita likwidacja podatku od prywatnych zakupów, lecz rozszerzenie istniejącego zwolnienia.
Nowe przepisy od 3 listopada 2026 roku. Co powinien zapamiętać kupujący?
Najważniejsza zmiana sprowadza się do podwyższenia limitu zwolnienia z PCC z 1000 do 3000 zł.
Od 3 listopada 2026 roku osoby kupujące rzeczy ruchome o wartości rynkowej do 3000 zł będą mogły korzystać z rozszerzonego zwolnienia, jeżeli dana transakcja spełnia warunki określone w ustawie.
W praktyce oznacza to możliwość uniknięcia podatku przy zakupie wielu używanych telefonów, komputerów, rowerów, mebli i najtańszych samochodów. Przy takich zakupach nie będzie również konieczne składanie deklaracji PCC-3.
Należy jednak pamiętać o trzech zasadach. Po pierwsze, decydujące znaczenie ma wartość rynkowa rzeczy, a nie wyłącznie cena wpisana w umowie. Po drugie, po przekroczeniu limitu 3000 zł podatek jest zasadniczo obliczany od całej wartości, a nie tylko od nadwyżki. Po trzecie, nowe przepisy obejmą czynności, dla których obowiązek podatkowy powstanie po ich wejściu w życie.
Dla osób planujących zakupy z drugiej ręki początek listopada przyniesie więc konkretną zmianę. Nie oznacza ona zniesienia PCC, ale pozwoli uniknąć podatku i dodatkowych formalności przy znacznie większej liczbie prywatnych transakcji.
1 pomyślał o “Od 3 listopada ważna zmiana dla kupujących. Nawet 3000 zł bez podatku”